
Decisão do STJ sobre IPTU e preservação ambiental
A 2ª turma do Superior Tribunal de Justiça (STJ) decidiu recentemente pela não cobrança do Imposto Predial e Territorial Urbano (IPTU) sobre 1.161 lotes localizados em área de preservação ambiental em Guarulhos, SP. O colegiado sustentou que as limitações impostas pela legislação ambiental inviabilizam a construção, ocupação e qualquer aproveitamento econômico da área, afastando a possibilidade de tributar esses imóveis.
Contexto do caso em Guarulhos
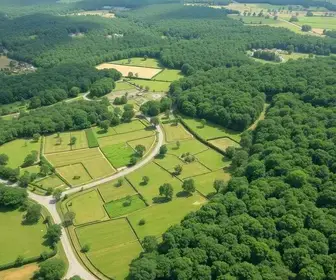
Este caso teve origem em uma ação declaratória proposta por uma empresa proprietária dos lotes, que buscava a inexistência da relação jurídico-tributária referente ao IPTU. Os lotes estão situados em uma zona considerada de preservação ambiental máxima, dentro dos limites do Parque Estadual de Itaberaba. A disputa jurídica envolveu cobranças do imposto realizadas entre 1997 e 2019 e foi inicialmente decidida pelo Tribunal de Justiça de São Paulo (TJ/SP), que reconheceu a inexistência da relação jurídico-tributária, embora tenha declarado prescrita parte do período discutido.
A situação chegou ao STJ após a interposição de recursos por ambas as partes. Na análise do caso, o relator, ministro Francisco Falcão, votou para aceitar o recurso da empresa e negar o apresentado pelo município, validando a posição inicial do TJ/SP sobre a impossibilidade de cobrança do IPTU sob as condições especificadas.
Argumentos da defesa sobre limites ambientais
A defesa da empresa destacou diversos documentos que comprovam as restrições impostas aos lotes, que proíbem qualquer tipo de construção ou ocupação. Esses documentos incluem termos de ajuste de conduta e certidões que atestam a situação de preservação máxima da área. A argumentação central foi de que não se pode exigir a cobrança de IPTU sobre propriedades que não podem ser usadas economicamente devido às limitações ambientais.
Adicionalmente, a empresa contestou a interpretação do tribunal quanto à prescrição de parte do período discutido, alegando que, sendo uma ação declaratória de inexistência de relação jurídico-tributária, a pretensão em questão seria imprescritível. O entendimento do STJ representa um importante passo em casos que envolvem a proteção ambiental e a tributação em áreas de preservação, reafirmando a incompatibilidade entre a proibição de uso da propriedade e a cobrança de impostos sobre ela.